

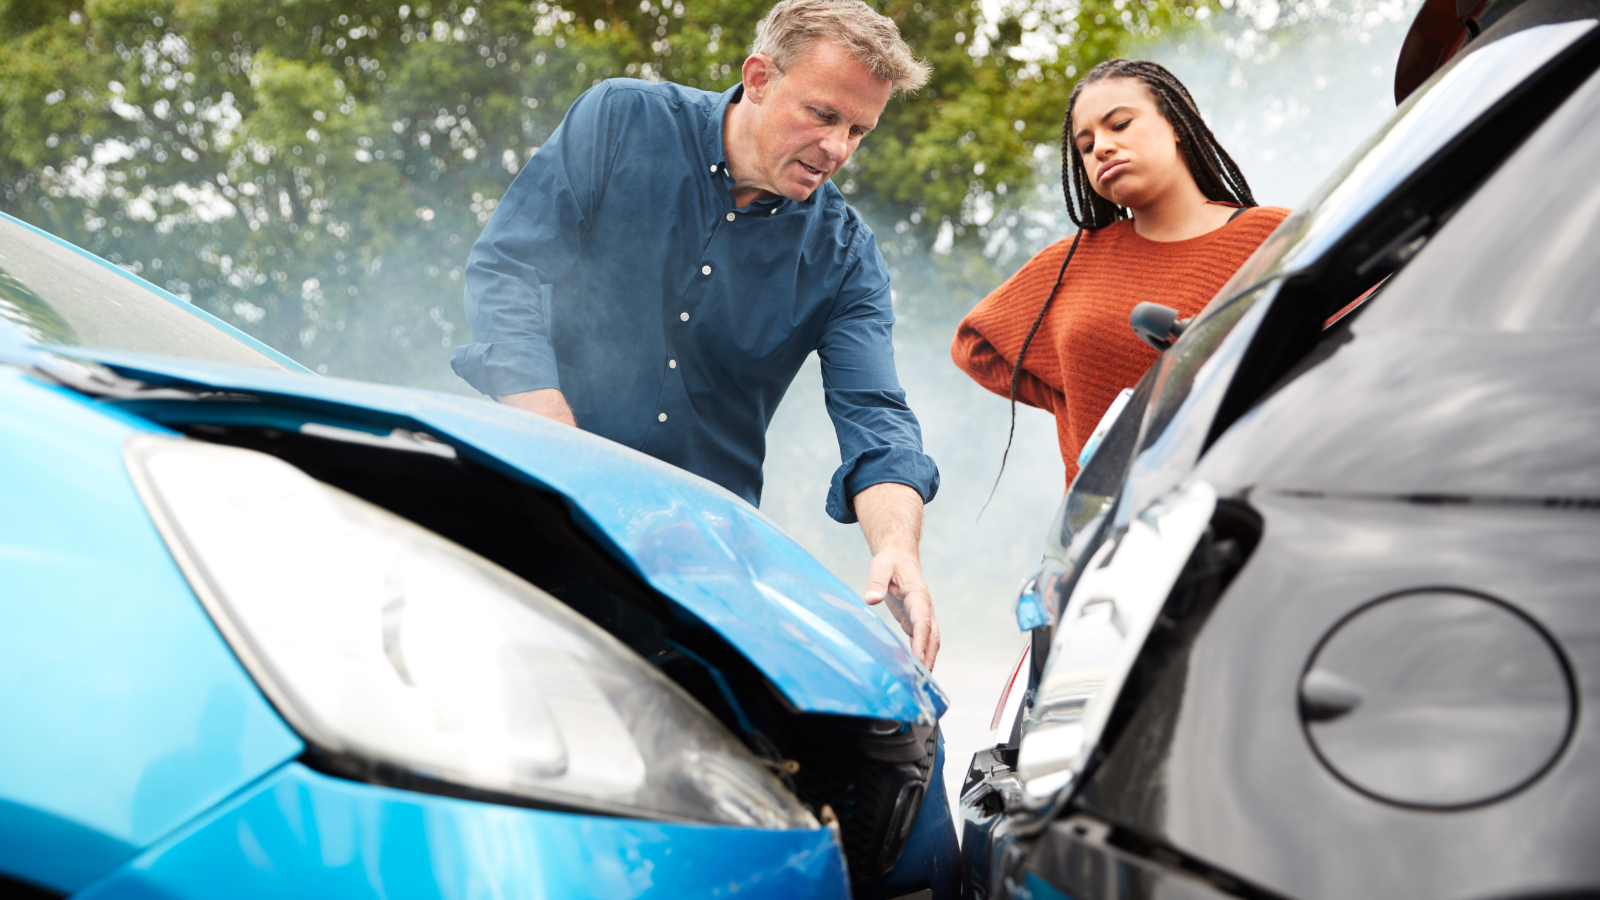
Te chocan en la 610, el otro conductor acelera y desaparece. O se baja, te pide disculpas y confiesa que no tiene seguro. En Texas pasa todos los días, y lo que hagas en la primera hora decide si alguien te paga los daños.
Un accidente con conductor sin seguro, o con uno que se da a la fuga, es de los escenarios más frustrantes para cualquier familia. La buena noticia es que la ley de Texas te da herramientas. La mala es que muchas personas descubren que no las tienen cuando ya es tarde, porque al comprar su póliza firmaron un papel rechazándolas.
Serie patrocinada por
orlando@ozlawtx.com · 832-422-9399
Lo que dice la ley si el otro conductor huye
En Texas, quien participa en un choque está obligado a detenerse, dar su nombre, dirección, placa y datos del seguro, y ayudar a los heridos (Código de Transporte de Texas, Secciones 550.021 a 550.023). Irse sin cumplir es un delito, y su gravedad depende del daño:
- Si alguien muere: delito grave de segundo grado.
- Si hay lesiones corporales graves: delito grave de tercer grado.
- Si solo hay daños al vehículo de $200 o más: delito menor clase B.
- Si los daños son menores de $200: delito menor clase C.
Eso castiga al que huyó, si lo encuentran. Pero no repara tu carro ni paga tu hospital. Para eso necesitas tu propia póliza.
Qué hacer en 5 pasos tras un accidente con conductor sin seguro
1. Ponte a salvo y llama al 911. Si hay heridos, pide una ambulancia. Si el otro se fue, dilo de inmediato: un choque con fuga necesita reporte policial sí o sí. Sin reporte, tu aseguradora puede dudar de tu versión.
2. Anota todo lo que viste del otro vehículo. Placa completa o parcial, color, marca, modelo, dirección en la que se fue, daños visibles. Cinco segundos de memoria valen mucho. Si no recuerdas la placa, dilo así; no la inventes.
3. Busca testigos y cámaras. Pide nombre y teléfono a quien se haya detenido. Mira si hay cámaras en negocios, gasolineras o semáforos cercanos. Las grabaciones se borran en días, así que pregunta pronto.
4. Si el conductor se quedó pero no tiene seguro, pide su licencia, su nombre completo, su dirección y la placa, y toma fotos de todo. No aceptes un «te pago en efectivo después» sin dejar constancia. Que conste en el reporte que no presentó prueba de seguro.
5. Avisa a tu aseguradora el mismo día. Muchas pólizas exigen notificar «de inmediato» cualquier accidente con conductor sin seguro. Pide el número de reclamo y compra tu reporte oficial CR-3 en cuanto esté disponible. Te explicamos cómo en nuestra guía del reporte de accidente en Texas.
La cobertura que te salva en un accidente con conductor sin seguro: UM/UIM
La cobertura de conductor sin seguro o con seguro insuficiente se conoce como UM/UIM (uninsured/underinsured motorist). Según el Departamento de Seguros de Texas (TDI), paga tus gastos cuando el accidente lo causa un conductor sin seguro, o uno cuyo seguro no alcanza para cubrir tus cuentas, hasta los límites de tu póliza. También aplica en muchos choques con fuga.
En la práctica, con UM/UIM tu propia aseguradora asume el papel que debía cumplir la del otro conductor. Puede cubrir gastos médicos, salarios perdidos y, según cómo esté contratada, los daños a tu vehículo.
Aquí está el detalle que mucha gente no sabe: en Texas la aseguradora está obligada a ofrecerte UM/UIM. Si no la quieres, debes rechazarla por escrito. Hay quien firma ese rechazo sin leerlo para bajar la prima unos dólares al mes, y se entera del costo real después de un accidente con conductor sin seguro.
PIP: el dinero que llega primero
La protección contra lesiones personales, o PIP (personal injury protection), funciona distinto. Paga sin importar quién tuvo la culpa. Según el TDI, cubre gastos médicos, el 80% del ingreso perdido y el costo de contratar a alguien que cuide al herido. La mayoría de las pólizas tienen un límite de $2,500.
Igual que con UM/UIM, la aseguradora debe incluir PIP en tu póliza a menos que la rechaces por escrito. Después de un accidente con conductor sin seguro, el PIP suele ser lo primero que se cobra, mientras se resuelve quién paga el resto.
Por qué el mínimo 30/60/25 se queda corto
La ley de Texas exige un seguro mínimo de responsabilidad civil de $30,000 por persona lesionada, $60,000 por accidente y $25,000 por daños a la propiedad. Ese seguro paga a los demás cuando tú causas el choque. No te protege a ti cuando el culpable es otro y no tiene póliza.
Una estadía corta en un hospital de Houston, una cirugía o varias semanas sin trabajar pueden superar con facilidad esas cifras. Si solo tienes el mínimo y sufres un accidente con conductor sin seguro, el riesgo es que nadie cubra la diferencia. Lo explicamos a fondo en el seguro de auto en Texas y el mínimo 30/60/25.
Revisa tu póliza hoy, no después del choque
Saca tu póliza, la página de declaraciones (declarations page), y busca estas líneas:
- Uninsured/Underinsured Motorist Bodily Injury: lesiones de las personas en tu carro.
- Uninsured/Underinsured Motorist Property Damage: daños a tu vehículo. Suele tener un deducible.
- Personal Injury Protection: el monto disponible, normalmente $2,500.
- Collision: repara tu carro sin importar la culpa, con su propio deducible.
Si alguna dice «rejected» o no aparece, llama a tu agente y pregunta cuánto cuesta añadirla. Puedes comparar precios y coberturas en HelpInsure.com, la herramienta del TDI y de la Oficina del Consejero Público de Seguros. El TDI también atiende dudas y quejas en el 1-800-252-3439.
Cuándo hablar con un abogado
Si el accidente con conductor sin seguro te dejó lesionado, la negociación ya no es con un extraño. Es con tu propia aseguradora, y no siempre ofrece lo que corresponde. Un abogado de lesiones personales puede revisar tu póliza, calcular tus daños reales y reclamar los límites completos de tu cobertura UM/UIM.
También conviene consultar si el otro conductor fue identificado después, si había un vehículo de empresa involucrado o si la aseguradora te niega el reclamo alegando que no hubo contacto físico entre los carros.
En el condado Harris, con su volumen de tráfico, un accidente con conductor sin seguro no es algo raro. Para muchos hispanos en Texas que dependen del carro para trabajar, quedarse sin vehículo una semana ya es un golpe económico.
Una nota necesaria
En HispanosATX informamos, no damos asesoría legal. Las coberturas varían según cada póliza y cada aseguradora. Lee tu contrato y, si tuviste lesiones, consulta a un abogado con licencia en Texas antes de aceptar cualquier oferta.
Si quieres repasar el paso a paso general tras un choque, lee qué hacer después de un accidente de auto en Texas.
¿Tienes una historia o un dato sobre seguridad vial en tu comunidad? Escríbenos a colaboraciones@hispanosatx.com.
Fuentes: Departamento de Seguros de Texas (TDI); Código de Transporte de Texas, Secciones 550.021 a 550.023; Código de Seguros de Texas, Capítulo 1952.